208.人生 還暦間近からの投資基本方針
最近、YouTobeでお金の話を勉強しており、
この動画が興味深かったので紹介します。
不足する老後資金を貯金から取り崩しながら生活するのは、
長生きしたら貯金が尽きるというストレスが大きく避けるべき。
その為には、不労所得だけで暮らせる様にすべき。
という内容で、不労所得の増やし方も述べられています。
言われてみると当たり前の話しかも知れませんが、
私には非常に勉強になり、今後の方針整理に役立ちました。
今まで勉強し、自分なりに考えてきた結果、
今後、下記の方針を基本に実行してゆく考えです。
”自分時間を増やして何しない?”に対する投資方針で、
令和3年の新年の抱負を基本にしたものです。
少しでも長く働き、老後は年金に頼るという
極めて地味で全く面白くない内容ですが、
還暦近くからの作戦見直しで時間(複利)の力はあまり利用できないため、
リスクを取った派手なことはできません。
現在の仕事、生活では夢物語ではありますが、
”今が一番若い”ことを胸に、
具体的なステップ・スケジュールを決めて進めてゆく考えです。
酷い脳梗塞で倒れ、退職せざるを得なかったのですが、
奇跡的に後遺症は働ける程度に収まっていますし、
まだ比較的元気なうちに纏まったお金が出来たので、
見方を変えると幸運だったと言えるかも知れません。
世の中の仕組み、合理的なお金の知識を確実に身に付け、
時間を見方にしながら幸せな人生を送り、子孫に繋げられるよう、
子供達にも考え方を伝えたいと考えています。
子供達なりに勉強をしている様なので、
最も重要なのは、私達が行動で示すこと、と考えています。
【私の方針】
最も重要なのは健康維持
健康で活動できる”自分時間”を増やす。大きな病気をしない。
その為の究極健康法は、楽しい仕事を長く続けること。
目標:最低75歳まで働く、妻と共に働く仕事も行う。
妻と一緒に、時々海外にも行ける仕事であれば最高です。
例えば、
鰻の蒲焼きを割烹着を着た私が調理し、和装した妻とフランスでPRする・・・。
考えるだけでワクワクします。
もちろん、健康的な食生活・生活習慣も体に合った方法を見つけて続けます。
不労収入の範囲内で暮らせるようにする
目標:75歳から達成
不労収入
公的年金がメインで、受給繰り下げして増やす。
繰り下げ5年で42%増、10年だと84%増。
私が先に逝っても妻がもらえる遺族年金は、
繰り下げ受給しない時の年金額の3/4なので、
妻が受け取る年金を最大にする為には、
私より長生きする妻の年金は最大限に繰り下げ、
私の年金は経済状況を見て決める。
公的年金は保険と同じく、収められた金額を受給に廻す仕組なので、
今のままではマクロ経済スライドにより、
減額される可能性が高いと懸念しています。
従って、日本の経済を元気にし、
年金を納めてくれる世代の可処分所得を増やすことに貢献する仕事も行う。
これは、子供や孫など子孫の生活を守ることに繋がります。
公的年金加えて株式配当金と不動産賃貸収入を目指す。
安定した不労所得を考えると、
高配当株ETFに加え、不動産賃貸収入も検討から外せません。
少しでも長く働いて、投資できる金額捻出し、
DCマッチング拠出、NISA、iDecoなど、
その時々の立場で使える節税枠を活用しながら進めてゆくしかありません。
尚、個人年金保険などの民間保険商品は不利なので避ける考えです。
年金だけでは万一インフレになった場合のリスクがあり、
過去の歴史では年金生活者が最もダメージを受けている様ですので、
万一のインフレに対する備えも必須です。
日本は深刻なデフレが続いていますが、
コロナ禍もあり世界中にお金が溢れていますので、
30年、40年後はどうなっているか誰にも判らないので保険は必要です。
株、不動産共に現物資産なのでインフレ対策も兼ねていると言えます。
生活費の抑制
住宅費、保険、車、通信費などを徹底して圧縮。
但し、時々は外食、旅行などをして人生を楽しむ。
→税引き後、年360万円(最低)~500万円(目標)
万一のインフレに備えた資産を持つ
金は利息を生みません最後の保険として手堅いと考えています。
金の現物・ETF、世界株インデックスETFで、
生活費数年分に相当する額が目標です。
現金も必要でしょうから、資金を貯めるのが大変であり、
やはり今の私にとっては、健康で長く働く事が最も重要です。
最後に、
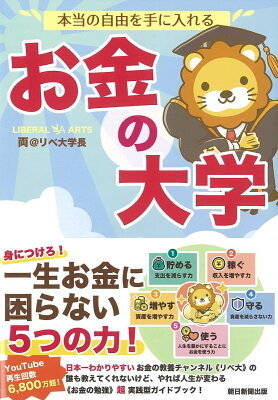
今回紹介したYouTubeの著者の方の本を紹介します。
動画でも勉強できると思われますが。
本の方が順を追って系統的な考えを把握し易いと思います。
尚、魚の購入は多少高くなっても信頼出来るプロを頼りますが、
お金の話は、誰かにアドバイスを求めることはしません。
将来の値動きは誰にも判りませんし、責任を取るのは自分だけです。
手数料(アドバイス料)の分だけ、パフォーマンスが落ちますので、
自分なりに勉強したうえで、自分の責任で実行する考えです。
Follow me!


“208.人生 還暦間近からの投資基本方針” に対して3件のコメントがあります。